从规模扩张到价值深耕:2026-2030年中国跨境物流行业全景洞察与前景展望
福建用户提问:5G牌照发放,产业加快布局,通信设备企业的投资机会在哪里?
四川用户提问:行业集中度不断提高,云计算企业如何准确把握行业投资机会?
河南用户提问:节能环保资金缺乏,企业承受能力有限,电力企业如何突破瓶颈?
跨境物流,是指跨越海关关境,实现商品及相关服务在不同国家或地区间有效流动与存储的计划、实施与控制管理过程。
跨境物流,是指跨越海关关境,实现商品及相关服务在不同国家或地区间有效流动与存储的计划、实施与控制管理过程。
中研普华产业研究院《2026-2030年中国跨境物流服务行业市场全景调研与发展前景预测报告》分析认为,不同于传统国际货运代理聚焦于B2B大宗贸易的港到港运输,当代跨境物流已发展为覆盖头程集货、干线运输、双清关、海外仓中转、尾程派送乃至逆向退换货的全链路闭环服务体系,是集国际贸易、国际运输、海关合规、本土化运营于一体的复合型产业。
从产业链结构来看,中国跨境物流行业已形成贯通上下游的完整生态。上游为运力资源与基础设施层,包括航运公司、航空公司、铁路运营商、港口与机场等交通枢纽,提供海运、空运、铁路及多式联运等基础运力支撑。
中游为货代及综合物流服务商层,涵盖传统国际货代企业、电商自建物流平台、第三方跨境物流服务商等多元主体,承担揽货、仓储、报关报检、干线调度、海外分拨等核心服务职能。
下游为需求端,主要由跨境电商平台、外贸制造企业和终端消费者构成。三者紧密衔接,共同构成了一条从中国制造到全球消费的供应链大动脉。
在产业布局上,中国跨境物流企业呈现明显的沿海集聚特征。广东、浙江、山东等沿海省份是企业密度最高的区域,仅广东一省便聚集了全国近半数的跨境物流企业。
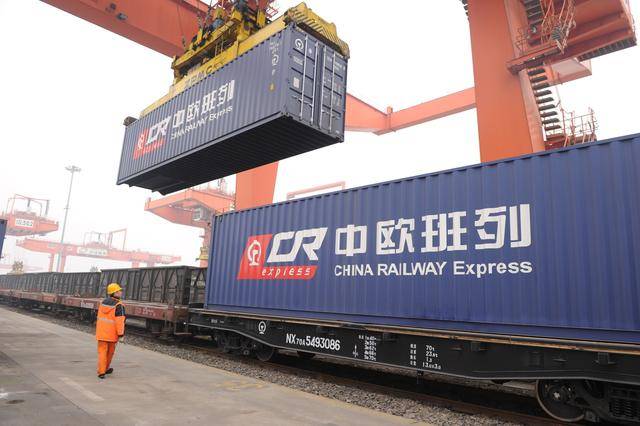
与此同时,全国已批复165个跨境电商综合试验区,覆盖31个省(区、市),政策红利正逐步向内陆地区延伸。西部陆海新通道、中欧班列等国际物流骨干通道的运力持续释放,也在重塑行业地理格局,使内陆省份获得更加便捷的跨境物流通达能力。
中国跨境物流行业正处于从规模扩张向质量提升转型的关键阶段。根据行业公开数据,2025年中国跨境电商物流市场规模达到约2.79万亿元人民币,同比增长约15%,占全球跨境电商物流市场份额超过26%。
同期,中国跨境电商进出口总额达到约2.75万亿元,较2020年增长近七成,展现出远超外贸整体水平的增长韧性。
2026年前七个月,我国货物贸易进出口总值已突破30万亿元,多式联运模式全面发力,水路、航空、公路、铁路跨境运输均实现正向增长,行业整体景气度持续回升。
在竞争格局方面,行业正经历深刻洗牌。粗放式的价格竞争逐步退场,无资质、服务能力薄弱的中小服务主体正加速被市场淘汰,行业集约化、规模化发展趋势明显。当前,全国跨境物流企业已超过17万家,但头部集中度持续提升。
顺丰国际、菜鸟网络、京东物流、中国外运等头部企业凭借全链路服务能力和全球化网络布局占据领先地位,而一批聚焦细分场景、具备工程化落地能力的中腰部服务商也在加速补位。
竞争焦点已从单一的运力比拼,转向全链条服务能力、时效稳定性、成本管控与海外本地化服务的综合较量。
展望2026至2030年,中国跨境物流行业的增长动力主要来自以下几个层面:
第一,外贸产业稳步复苏与政策持续赋能。国家持续落实外贸稳增长政策,优化跨境贸易通关流程,降低贸易流通成本。
RCEP区域原产地规则落地深化,通关便利化措施大幅缩短货物滞留时间。2026年跨境贸易便利化专项行动已全面启动,跨境电商退货新政全面推广,试点城市扩围至45个,为行业降本增效提供了制度保障。
此外,国家发展改革委与交通运输部于2026年8月联合印发《物流网建设实施方案》,明确提出到2030年实现枢纽与产业紧密协同、通道与网络内外联通、设施与装备绿色智能的发展目标,推动社会物流总费用与GDP的比率降至13.1%,为跨境物流基础设施建设指明了方向。
第二,跨境电商产业持续提质扩容。Temu、SHEIN、TikTok Shop等新兴平台的全球化扩张带来订单碎片化程度的持续提升,星空体育集团股份有限公司品牌卖家崛起推动物流服务从标准化向差异化、综合化升级。
B2B模式仍占跨境电商总量的六至七成,但B2C模式增长更为迅猛,二者加速融合,带动专线物流与海外仓模式快速普及。
第三,海外仓从粗放扩张走向精细化运营。全国已建成约3500个海外仓,总面积超过4500万平方米,海外仓渗透率从2023年的约31%升至2025年的约44%。
超七成的亚马逊卖家选择FBA等海外仓模式,海外仓正从简单的仓储节点演变为集库存管理、本地配送、售后服务、合规处理于一体的供应链前置枢纽,并向东盟、中东等新兴市场深度延伸。
其一,数字化与智能化深度渗透。大数据、人工智能、区块链等技术正广泛应用于跨境物流全链条,实现货物轨迹实时追踪、库存智能管理、通关自动申报。
AI大模型技术正在重塑客户开发与运营效率,打通电商平台、ERP系统、海关及各环节的信息壁垒,全链路数字化成为行业竞争的关键分水岭。
其二,合规化成为行业准入门槛。全球监管持续收紧——欧盟EPR生产者责任延伸制全面执行、美国调整小额包裹免税政策、东南亚多国启用电子原产地证自动核验系统。
服务商能否提供属地化单证预审、本地化资质代办及动态政策响应能力,将直接决定其在市场中的生存空间。合规不再是附加选项,而是参与竞争的基本条件。
其三,绿色低碳转型加速推进。在双碳目标框架下,绿色物流成为行业发展共识。生物航油、绿色包装、电动卡车、光伏仓库等应用持续推广,跨境物流企业需要将碳足迹管理纳入运营体系,以契合欧盟碳关税等国际市场准入要求。
其四,供应链韧性建设成为战略重心。地缘政治博弈加剧、全球供应链格局深度重构的背景下,大型品牌方正将物流节点纳入全球供应链韧性评估体系,对中转场地的自动化分拣能力、海关监管系统对接深度及保税仓温控精度提出结构化要求。
多式联运、跨境专线等模式不断创新,跨境物流与跨境电商、生产制造等产业深度绑定,形成协同发展生态。
中研普华产业研究院《2026-2030年中国跨境物流服务行业市场全景调研与发展前景预测报告》结论分析认为,综合来看,2026至2030年中国跨境物流行业仍处于高景气发展周期,预计市场规模将在现有基础上保持两位数左右的年均增速。新兴电商市场如印度、墨西哥、沙特等国家的快速增长,为跨境物流带来可观的增量空间。
一是具备全链路闭环服务能力与全球化网络布局的头部综合物流服务商;二是在数字化系统研发方面具有自研能力的技术驱动型企业;
三是深耕东南亚、中东等新兴市场的海外仓与本地化配送运营商;四是在绿色物流与合规服务领域具有先发优势的细分赛道企业。
对于企业战略决策者,核心建议在于:加速从单一运力服务商向全链路供应链解决方案提供商转型,将合规能力、数字化能力和本地化运营能力作为核心竞争力来打造,同时积极布局新兴市场节点,构建面向未来的韧性供应链网络。
对于市场新人,应当认识到跨境物流行业的进入门槛正在快速抬升。单纯的低价策略已难以为继,唯有在专业能力、技术投入和服务品质上建立差异化优势,方能在行业洗牌中找到立足之地。
中国跨境物流行业正站在从大到强的历史转折点上。在全球贸易数字化浪潮与中国制造出海大潮的双重推动下,这个行业有望在未来五年迎来真正的质变。
本文所引用的数据均来源于海关总署、中国物流与采购联合会、中研咨询、CIC灼识咨询等公开渠道及行业研究报告,仅供参考,不构成任何投资建议。
市场存在不确定性,行业发展受宏观经济、国际贸易政策、地缘政治等多重因素影响,实际情况可能与本文分析存在差异。投资者及相关主体应基于自身判断独立做出决策,本文作者不对因使用本文信息而导致的任何损失承担责任。
3000+细分行业研究报告500+专家研究员决策智囊库1000000+行业数据洞察市场365+全球热点每日决策内参